发布时间:2026-10-29
2025 年12月5日晚九点,他站在村口的国道上过马路。
那条路没有斑马线,没有信号灯,两边也没有护栏。村里人天天这么走,谁也没觉得这是个事。
一辆营运客车从东往西过来,没减速,撞上了他。两个小时后,他在医院抢救无效死亡。
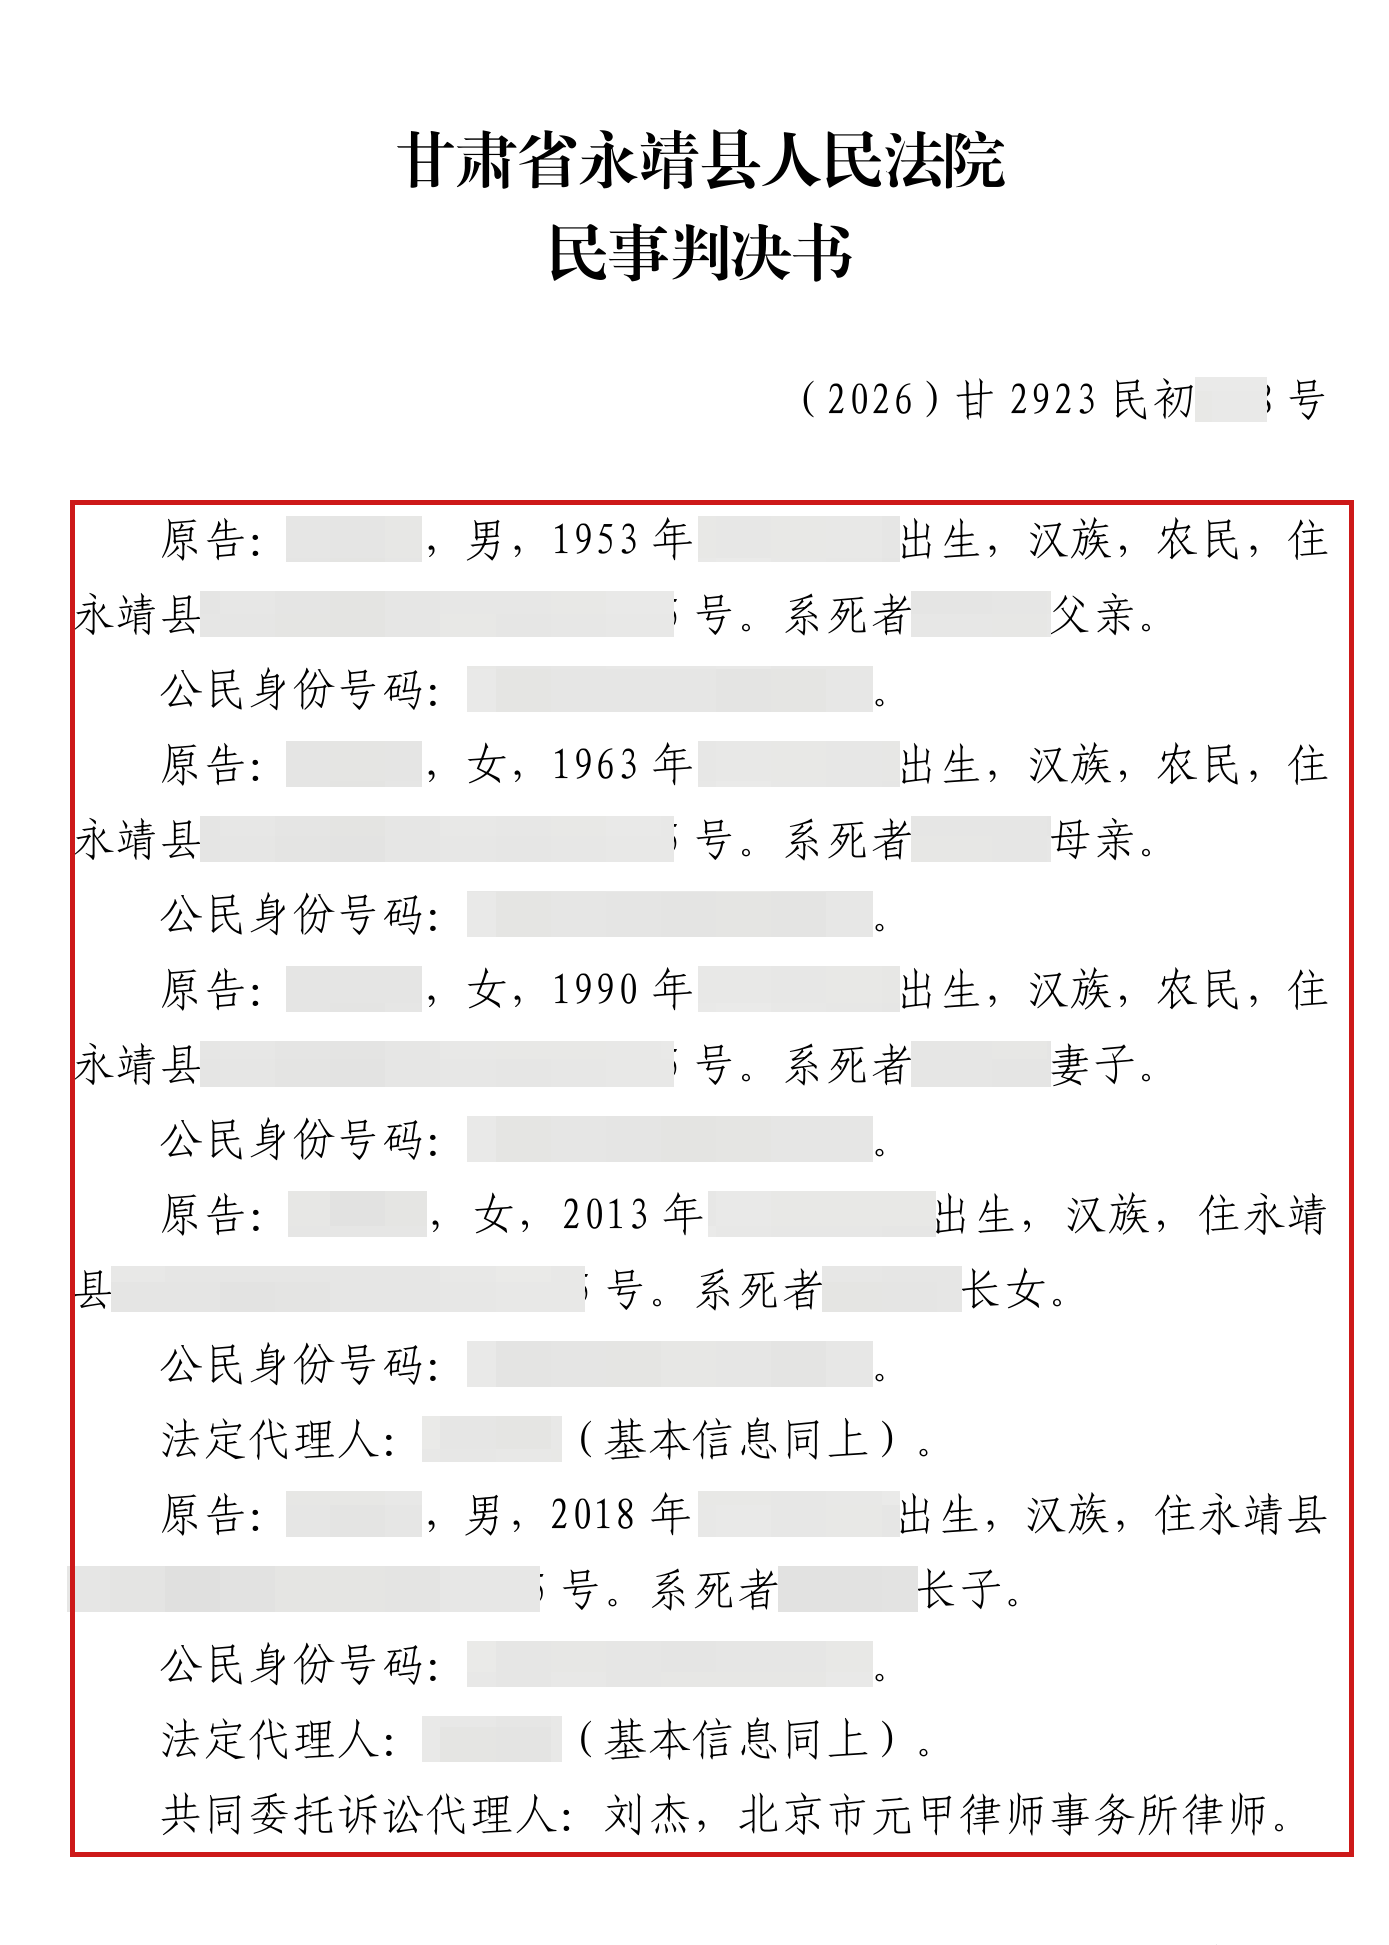
留下的是——年过七旬的父亲、六十出头的母亲,一个 12 岁的女儿,一个 7 岁的儿子。
还有一份让全家没法接受的事故认定书:同等责任。
家属想不通。监控拍得清清楚楚,车没刹、人已经走到路中间了。他们申请了复核,州交警队的结论下来了——维持原认定。
“人没了,还判他一半责任。” 家属后来在电话里反复念这句话。他们心里清楚,只要这个“同等责任”改不了,赔偿就要直接砍掉一半。
可这笔账,真的只能这么算吗?
而更现实的一层是:撞人的是营运客车,投保是齐的,交强险加 300 万商业三者险。保险在,但保险只按“该赔的”赔——而“该赔多少”,是要一项一项去争的。
责任认定改不了,那还有什么可争的?
接手后我们做的第一个判断是:这个案子的重心不在“改责任”,在“算损失”。
家属的全部注意力都放在“同等责任不公平”上。这个想法可以理解,但从诉讼角度看是走错了方向——责任认定已经过复核,再想推翻,胜算极低,而时间全耗在这上面,赔偿款一分也拿不到。
所以主线必须换:责任比例接受,但把“该赔的总额”一项一项顶上去。
第一个抓手是被扶养人生活费。这一项最容易被漏掉,也最容易算错。四位被扶养人——72 岁的父亲、63 岁的母亲、12 岁的女儿、7 岁的儿子,四个人同时主张,年赔偿总额会顶到“上一年度城镇居民人均消费支出”的上限。不是简单相加,要分段、按比例拆。
第二个抓手是精神损害抚慰金。保险公司的态度很明确:不属于商业险范围,不赔。这一项如果不坚持,就是白丢。
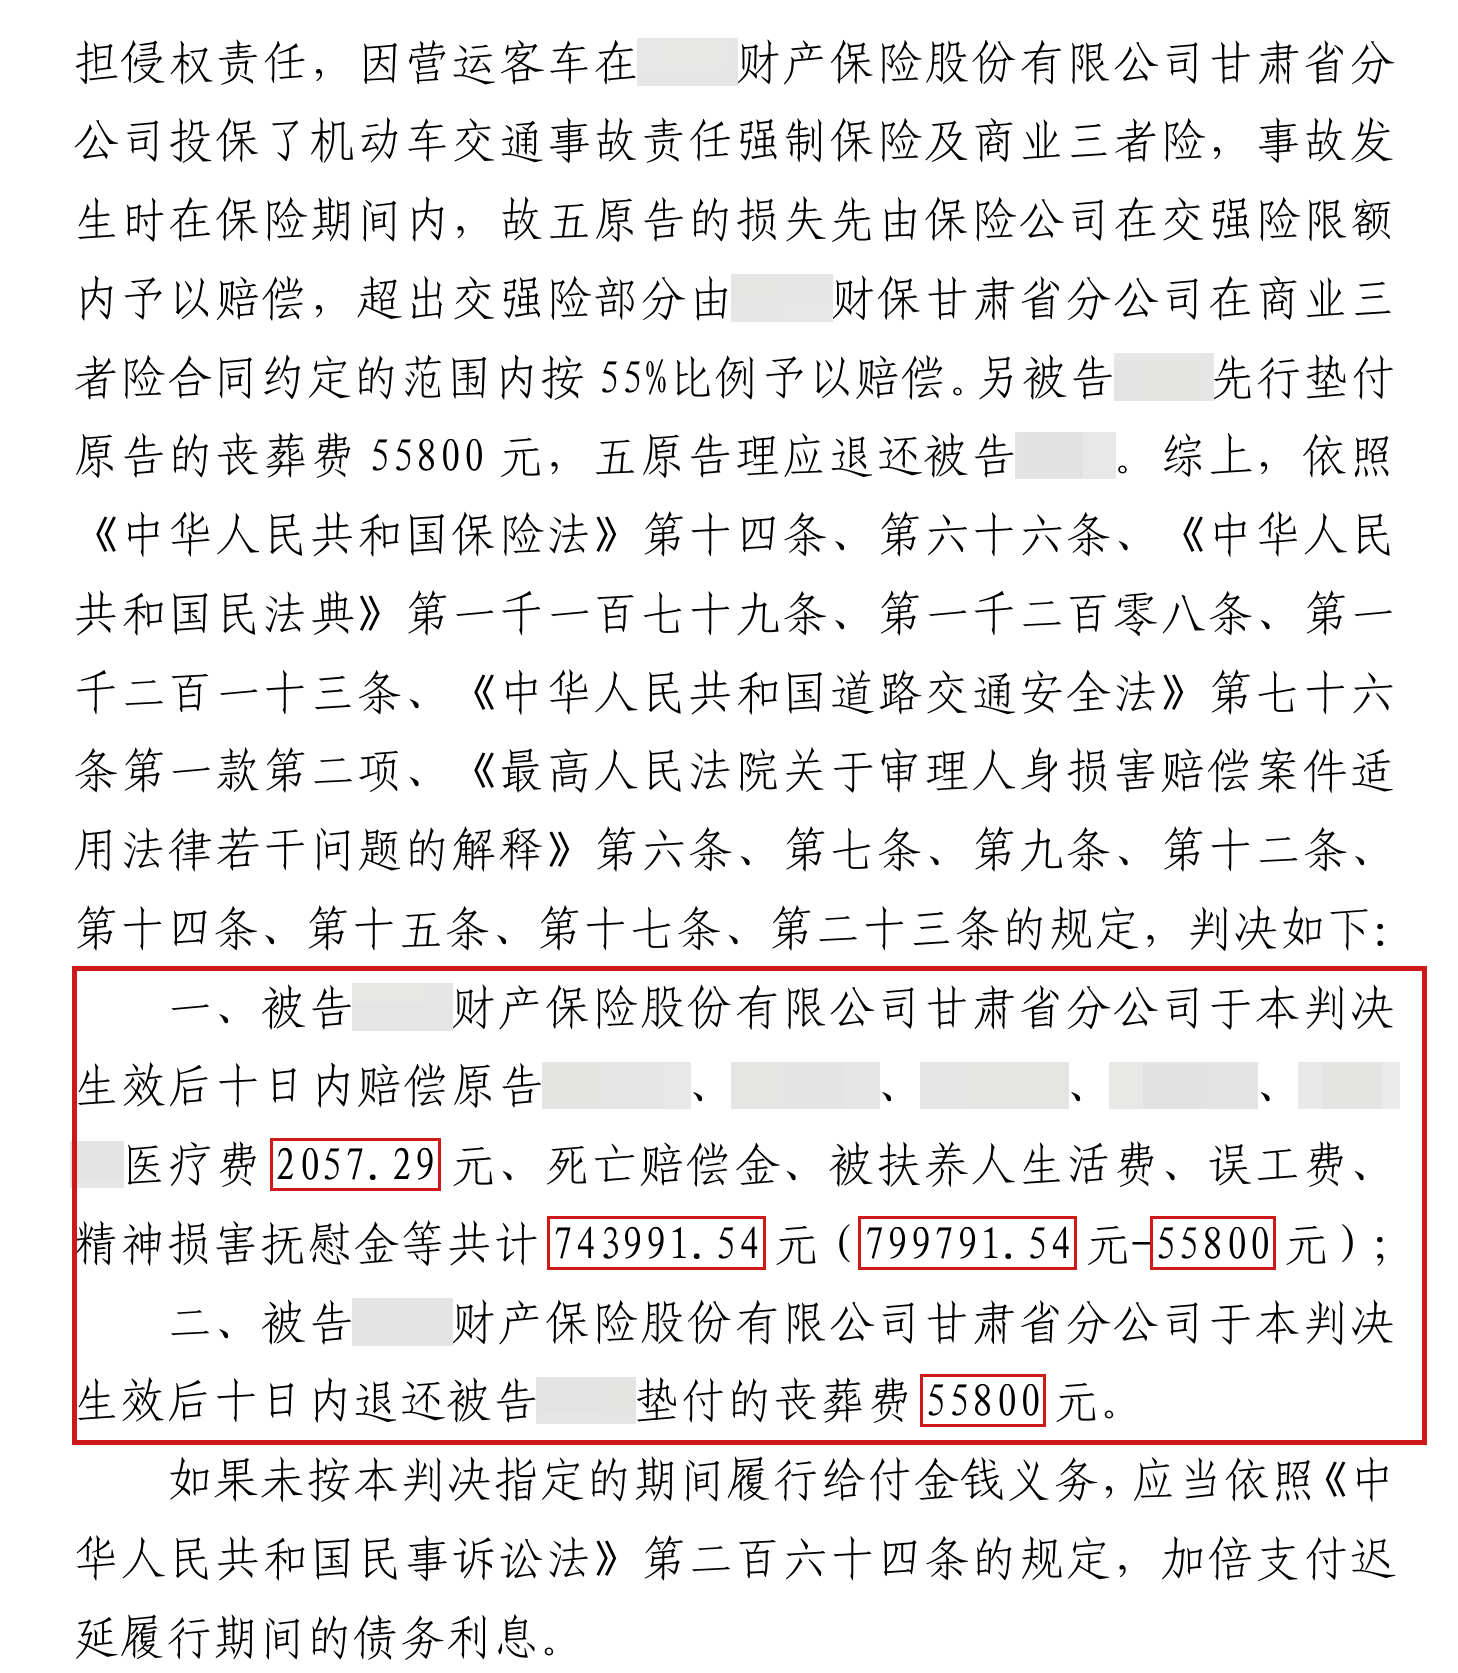
最终,法院判决:由保险公司在交强险限额内赔 18.2 万元,剩余部分按 55% 在商业三者险内赔 61.8 万元,合计赔偿 74.4 万元。
同样一份“同等责任”的认定书,为什么有的家属只能拿到一半,有的能顶到上限?
差别不在责任比例,而在损失怎么算。
一个死亡赔偿案件,法定的赔偿项目有七八项,每一项都有独立的计算规则:死亡赔偿金看城镇标准还是农村标准、被扶养人生活费要分段按比例拆、精神抚慰金看过错程度酌定、误工费看有没有固定收入证明……漏一项,就是几万块;算错一处,保险公司就有理由整笔不认。
家属自己算,通常只会算一个“大概总数”。而保险公司是拿着计算标准一项一项往下压的——它减的每一项都有依据,你少的每一项都没有依据。
元甲律所办这类案子,做的就是把这张“损失清单”一项一项立起来:哪一项该赔、按什么标准、依据在哪。 不是去争一个“更公平的责任比例”,而是让每一分该赔的钱都有落点。
亲人不幸遭遇交通事故离世,家属该如何做?
1. 责任认定不是唯一战场,别把时间全押在“改责任”上。 复核维持之后,重心就该转到“损失怎么算”。责任改不动,钱还能争。
2. 被扶养人一定要全部列上。 老人、未成年子女,只要符合条件就该主张。这一项金额大、计算复杂,最容易被漏。
3. 精神损害抚慰金别因为“保险说不赔”就放弃。 保险公司不认,不等于法院不支持。
4. 垫付款的归属要一并处理。 肇事方先垫的钱,最终该由谁承担,判决里可以写清楚——别让家属在悲痛之余还要倒掏一笔。

刘杰
- 资深律师
- 专注交通事故纠纷、人身损害赔偿等
赵金保
- 主任律师
- 专注交通事故及人身损害纠纷等
王学超
- 刑事重案组组长、资深律师
- 专注交通事故纠纷、刑事辩护、人身损害赔偿、合同纠纷、婚姻家事等