

发布时间:2026-11-03
房本上写着自己的名字,但是自己没出钱——这套房,离婚时到底有没有份?
房子是公婆掏的钱,如果哪天公婆反过来起诉说“那是借款”,这100万还拿得到吗?
男方答应给100万,可他说要先拿房子去抵押贷款,钱才拿得出来——这算不算把风险留给了自己?
事情并不复杂:结婚三年,没有孩子。婚后第二年,公婆全款买了一套房,登记在两个人名下。市价三百多万。
后来这段婚姻走到了尽头——男方提出离婚,也承认自己有过错,说愿意给100万作为补偿。
可他补了一句:这100万要先拿房子做抵押、贷出来再给。对女方来说,这个方案的潜台词很清楚:婚离了,房子归男方,钱要看他能不能贷出来、愿不愿意给。
第一步 先把“房子到底是谁的”这件事定住
争议的关键从来不是房本写了谁的名字,而是公婆那笔钱在法律上是什么性质——是赠与,还是借款?
如果是赠与,这套房就是夫妻共同财产,两人各有一半;如果是借款,那这笔钱要先还,剩下的才是共同财产。而公婆出资、房本写两人名、婚后购买、没有借条——这几项凑在一起,指向的正是对双方的赠与。
把这个定性先落地,才谈得上后面“给多少”。
第二步 不让“分期”变成“拖着不给”
男方愿意给,但要求分3到5年支付,理由是要靠房子抵押贷款。
分期的真正风险不是时间长,是没有约束力:一旦有一期不给,前面谈的全部作废,还要重新打一场官司。所以方案里必须写死三件事——明确的付款期限、逾期后的违约责任、以及一旦违约可以直接主张全部余额。
对当事人而言,这比“多要几万”更实在:拿不到的100万,和写清楚怎么拿的100万,是两回事。
第三步 把“父母能不能反悔”这道口子堵上
公婆出的钱,最怕日后翻脸说“这是借的”。
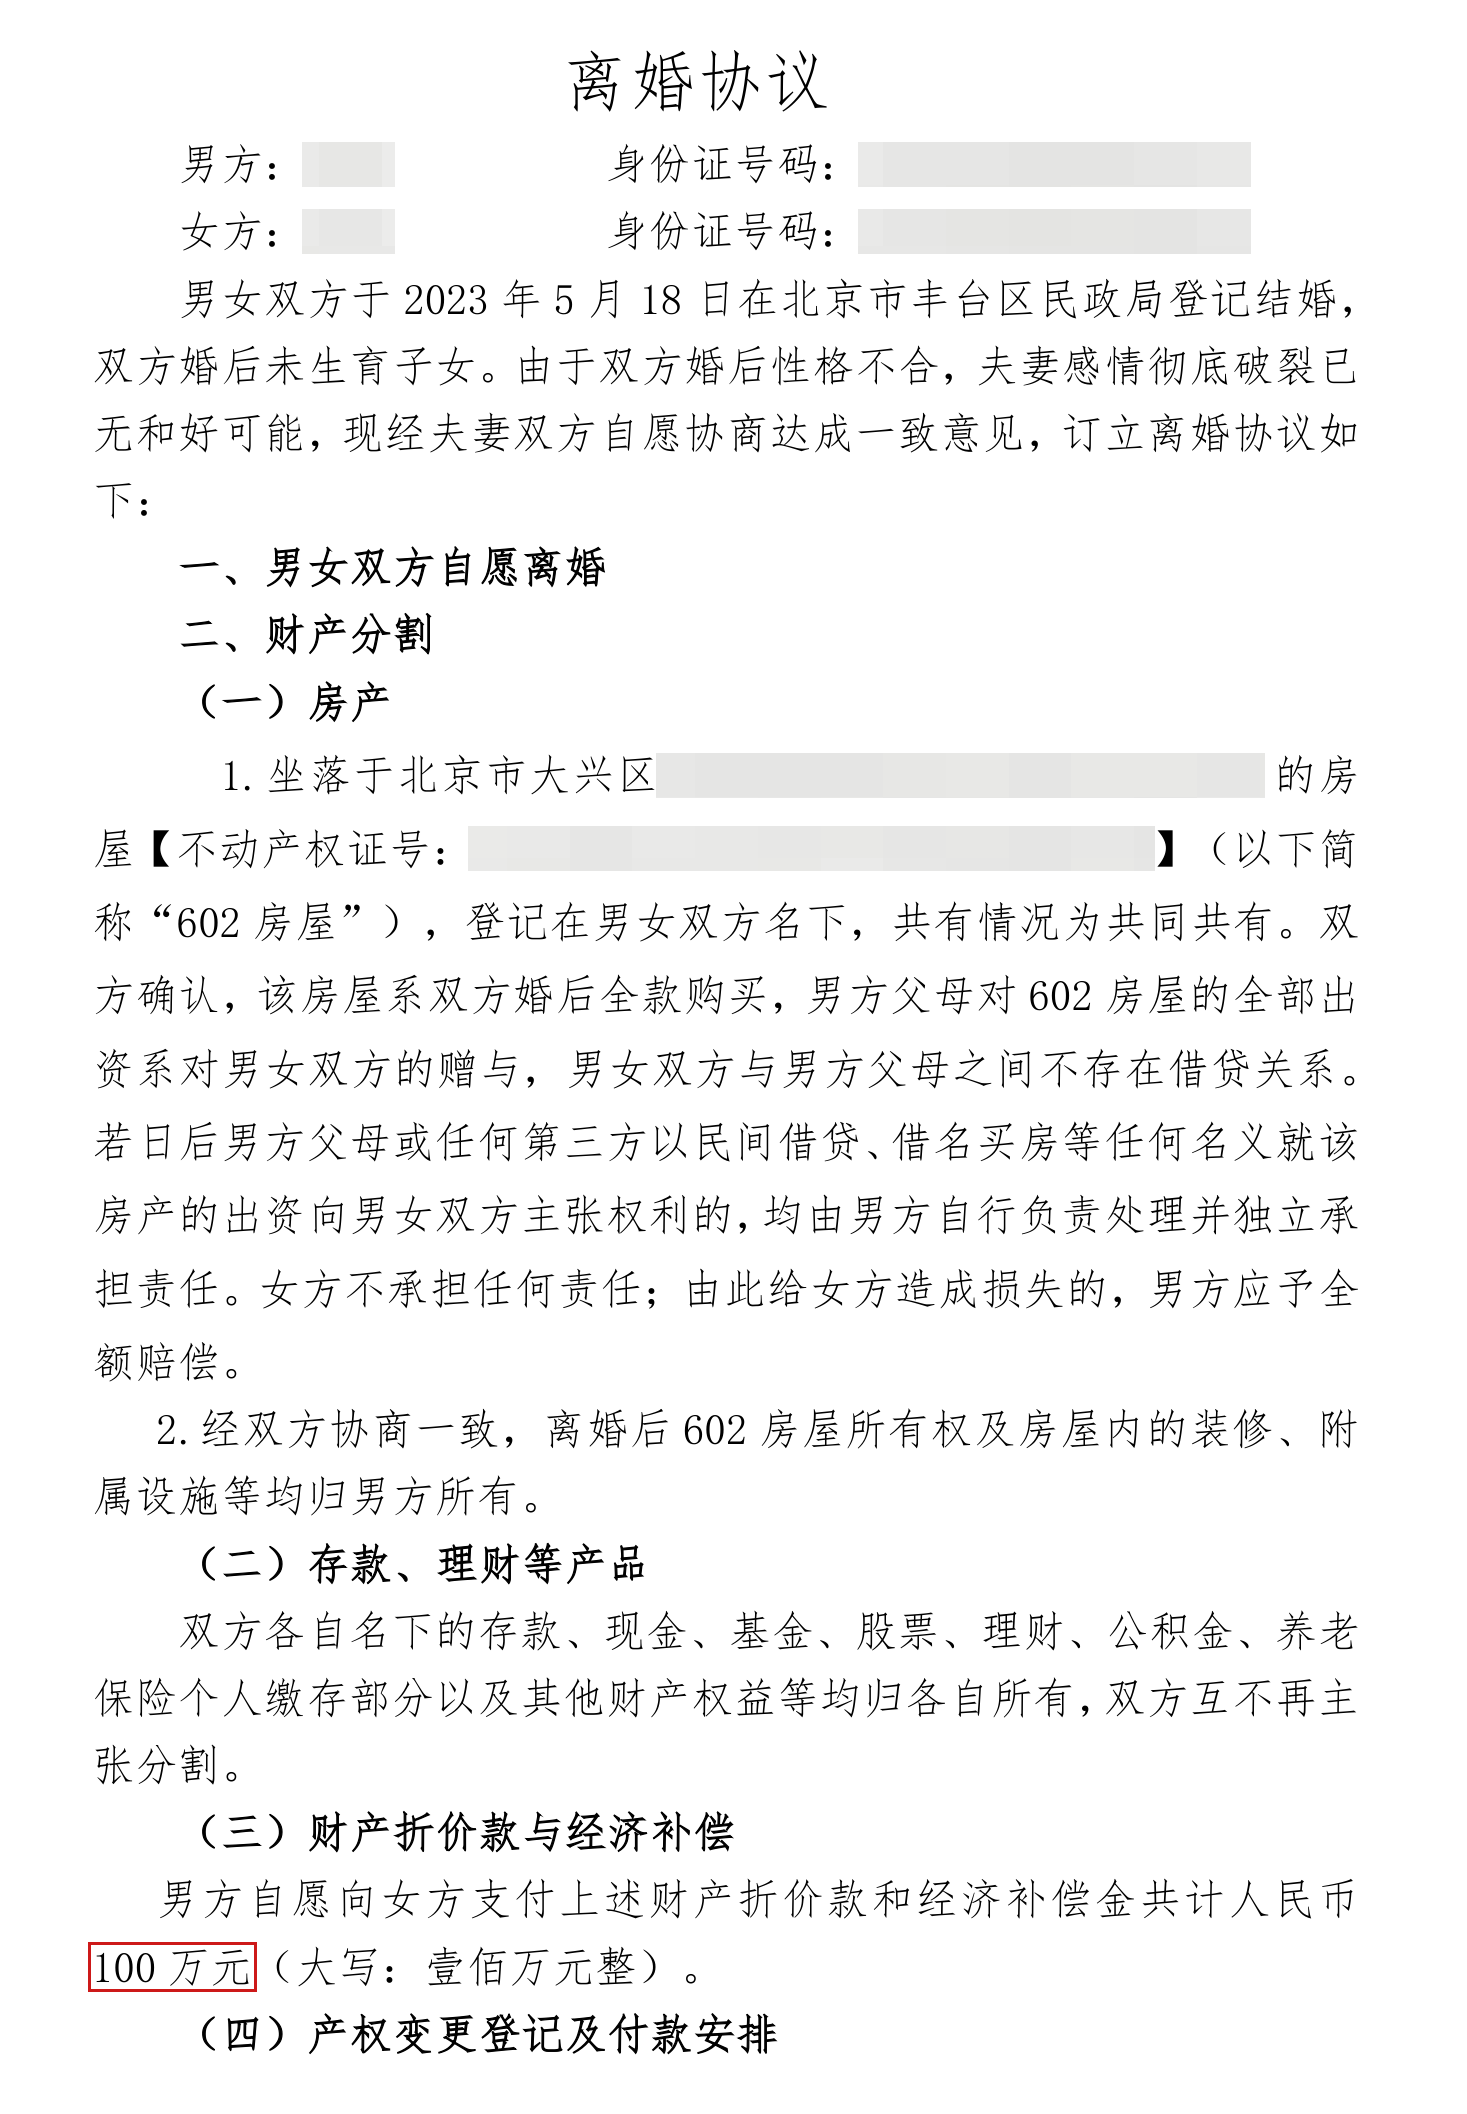
所以协议里必须有一句实质性的约定:这笔出资是对夫妻双方的赠与,双方与男方父母之间不存在借贷关系;若日后男方父母或任何第三方以借贷、借名买房等名义主张权利,由男方自行处理并独立承担责任,女方不承担任何责任,因此造成损失由男方全额赔偿。
一句话,把最大的不确定性从女方身上挪走了。
这类案子当事人自己去谈,最容易在两个地方吃亏:一是被“房本虽然有你的名,钱可不是你出的”这句话吓住,主动退让;二是只盯着“100万”这个数字,却漏掉了“什么时候给、不给怎么办、公婆反悔怎么办”。
真正决定结果的,不是谈判时声音大小,而是协议条款有没有把风险一条一条堵死。同一个数额,写成“分期支付”还是写成“分期+违约金+加速到期+父母追索由男方独担”,结果可能完全不同。
最终,双方达成和解:签署《离婚协议》并在民政部门办理离婚登记——房屋归男方所有,男方向女方支付财产折价款及经济补偿共计100万元,女方在足额收款前对该房屋享有居住权,男方逾期付款按日万分之五计违约金。
元甲温馨提示:
一、别被“钱不是你出的”吓退。房本写了名字、婚后购买、无借条,通常指向对双方的赠与,这是谈判的底盘。
二、光有金额不够,要写清怎么给。付款期限、违约金、逾期可一次性主张全部余额,这三条缺一条,100万就只是纸上的数字。
三、提前堵住“父母反悔”这道口。在协议里明确出资性质是赠与、日后追索由对方独自承担,比事后打官司省力得多。
婚姻走到这一步,争的其实不是输赢,是往后几年能不能安生。条款写扎实一点,比多争几万块更值。


张芸
- 合伙人律师
- 离婚纠纷、遗产继承、同居关系析产纠纷、分家析产纠纷、所有权确认纠纷、确认合同无效纠纷、债权债务纠纷、私人律师等

孔孟廷
- 合伙人律师
- 和解离婚、和解不离婚、离婚纠纷、离婚后财产纠纷、抚养权纠纷、抚养费纠纷、探望权纠纷、变更抚养权纠纷、遗产继承纠纷分家析产纠纷,擅长家庭财富规划,私人律师等

余志界
- 合伙人律师
- 离婚纠纷、和解离婚、离婚后财产纠纷、股权期权分割、财富规划、遗产继承纠纷、分家析产纠纷、合同纠纷、劳动争议纠纷、债权债务、侵权纠纷等