

发布时间:2026-11-20
"事故是对方全责,可保险公司一句'司机还在实习期、开的是挂车',就把赔偿责任推得干干净净。"
李先生遭遇的那场事故,责任认定其实很清楚:对方重型半挂牵引车驾驶员负全部责任,他无责任。伤害却一点不轻——左脚被碾压受伤,住院115天,做了伤残鉴定。
更难的是后续。事故发生后,保险公司在交强险里先垫了一笔医疗费,之后便不再松口,理由只有一个:司机处于实习期、驾驶的是牵引挂车的机动车,按商业险合同属于免责情形,拒赔。
一边是白纸黑字的"全责",一边是保险公司搬出的"免责条款"。伤者躺在医院、家里等着用钱,这道坎怎么迈过去?
很多人在这一步就退了。因为"实习期""免责条款"这些词听着就专业,普通人很难判断保险公司说的是不是真有道理。可这次的转折点,恰恰藏在事故认定书的一行记载里。
第一步,先核对保险公司拒赔所依据的那个"事实"到底成不成立。
保险公司拒赔的前提,是"司机在实习期驾驶牵引挂车"。但律师把《道路交通事故认定书》逐字看过一遍后发现,上面关于涉事车辆只记载了牵引车车牌号,并没有挂车车牌号。这意味着什么?事故发生时,那辆车后面根本没有牵引挂车。
前提一旦不成立,免责条款就成了无的放矢。法院最终采纳了这个判断:认定事故车辆未牵引挂车,对保险公司的免责主张不予采纳。 这一下,把对方最硬的一块挡箭牌拆掉了。
第二步,把每一笔损失都算到依法能支持的上限。
光赢下"该不该赔"还不够,赔多少才是关键。医疗费、住院115天的伙食补助、营养费、护理费、误工费、伤残赔偿金、鉴定费、被扶养人生活费、精神损害抚慰金、残疾辅助器具费、交通费……逐项按证据和标准核算。其中,误工费按鉴定240日、伤者月均工资计算;被扶养人生活费按其母亲的情况依法计入。
第三步,理清交强险、商业险和垫付款的赔付顺序,别让一笔钱重复扣减。
保险公司先在交强险限额内赔,不足部分由商业三者险按合同赔;已经垫付、赔付的款项依法扣除,但不该扣的一分不能少算。这套顺序理顺后,账才算得清、也要得回。
最终,法院判决:保险公司先在交强险限额内赔偿,再由商业三者险限额内赔偿,合计向李先生赔付各项损失44万余元;保险公司不服上诉,二审法院驳回上诉、维持原判。
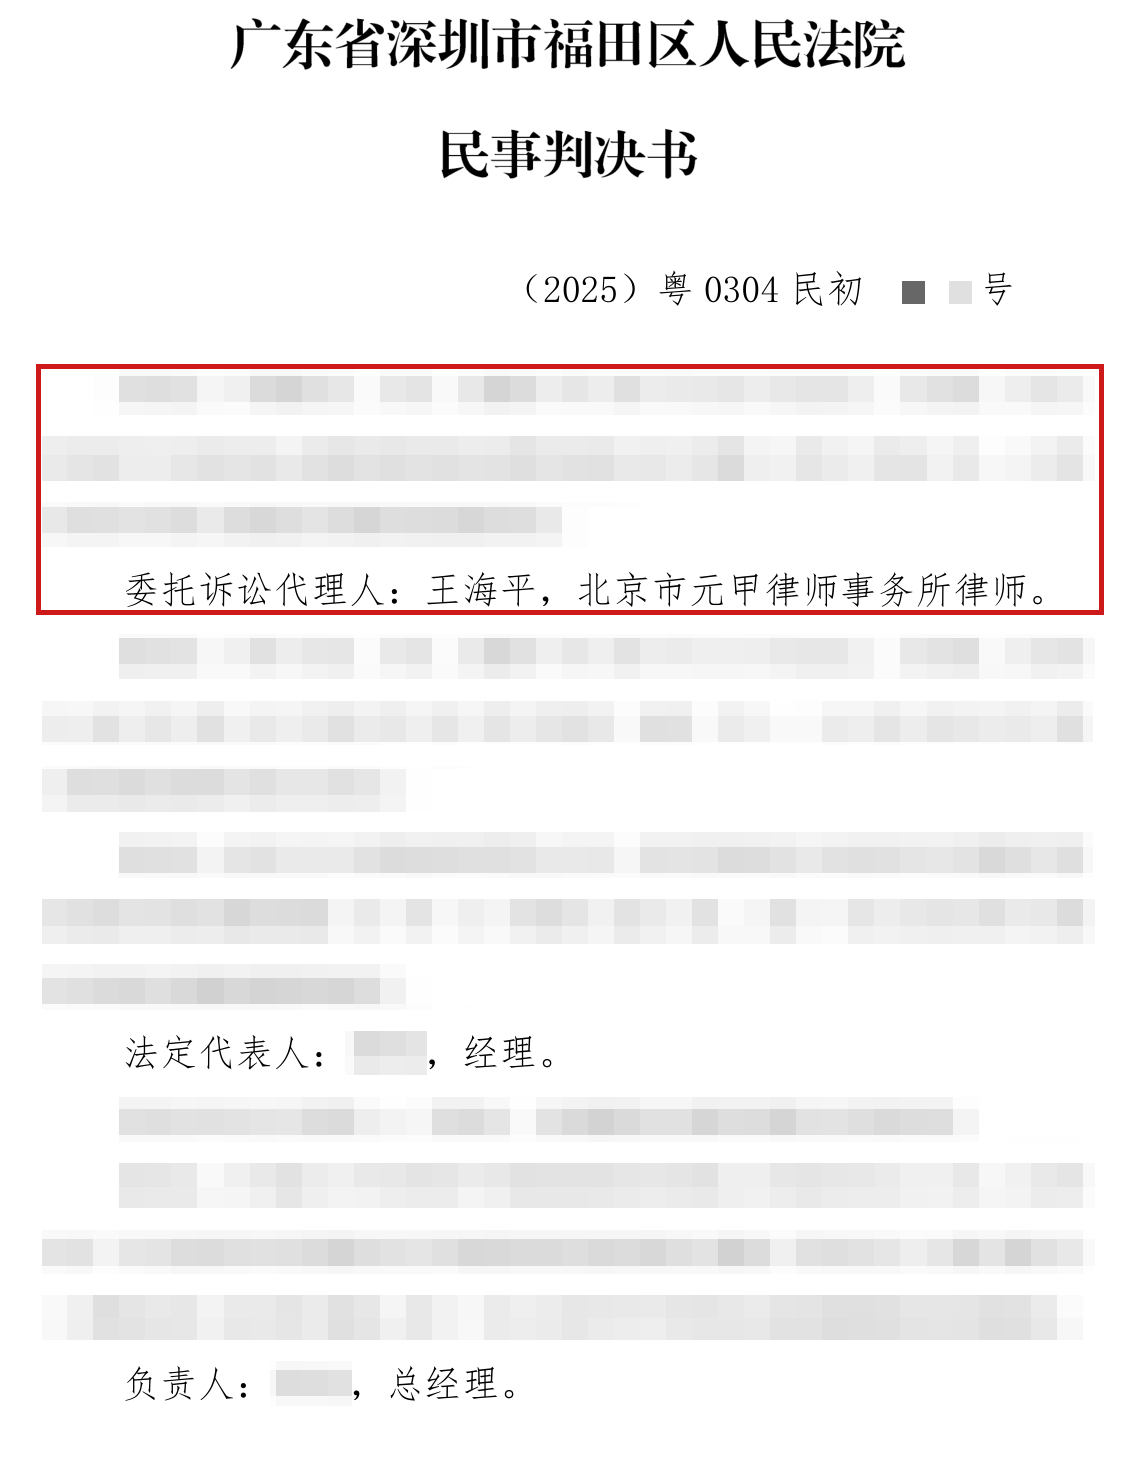
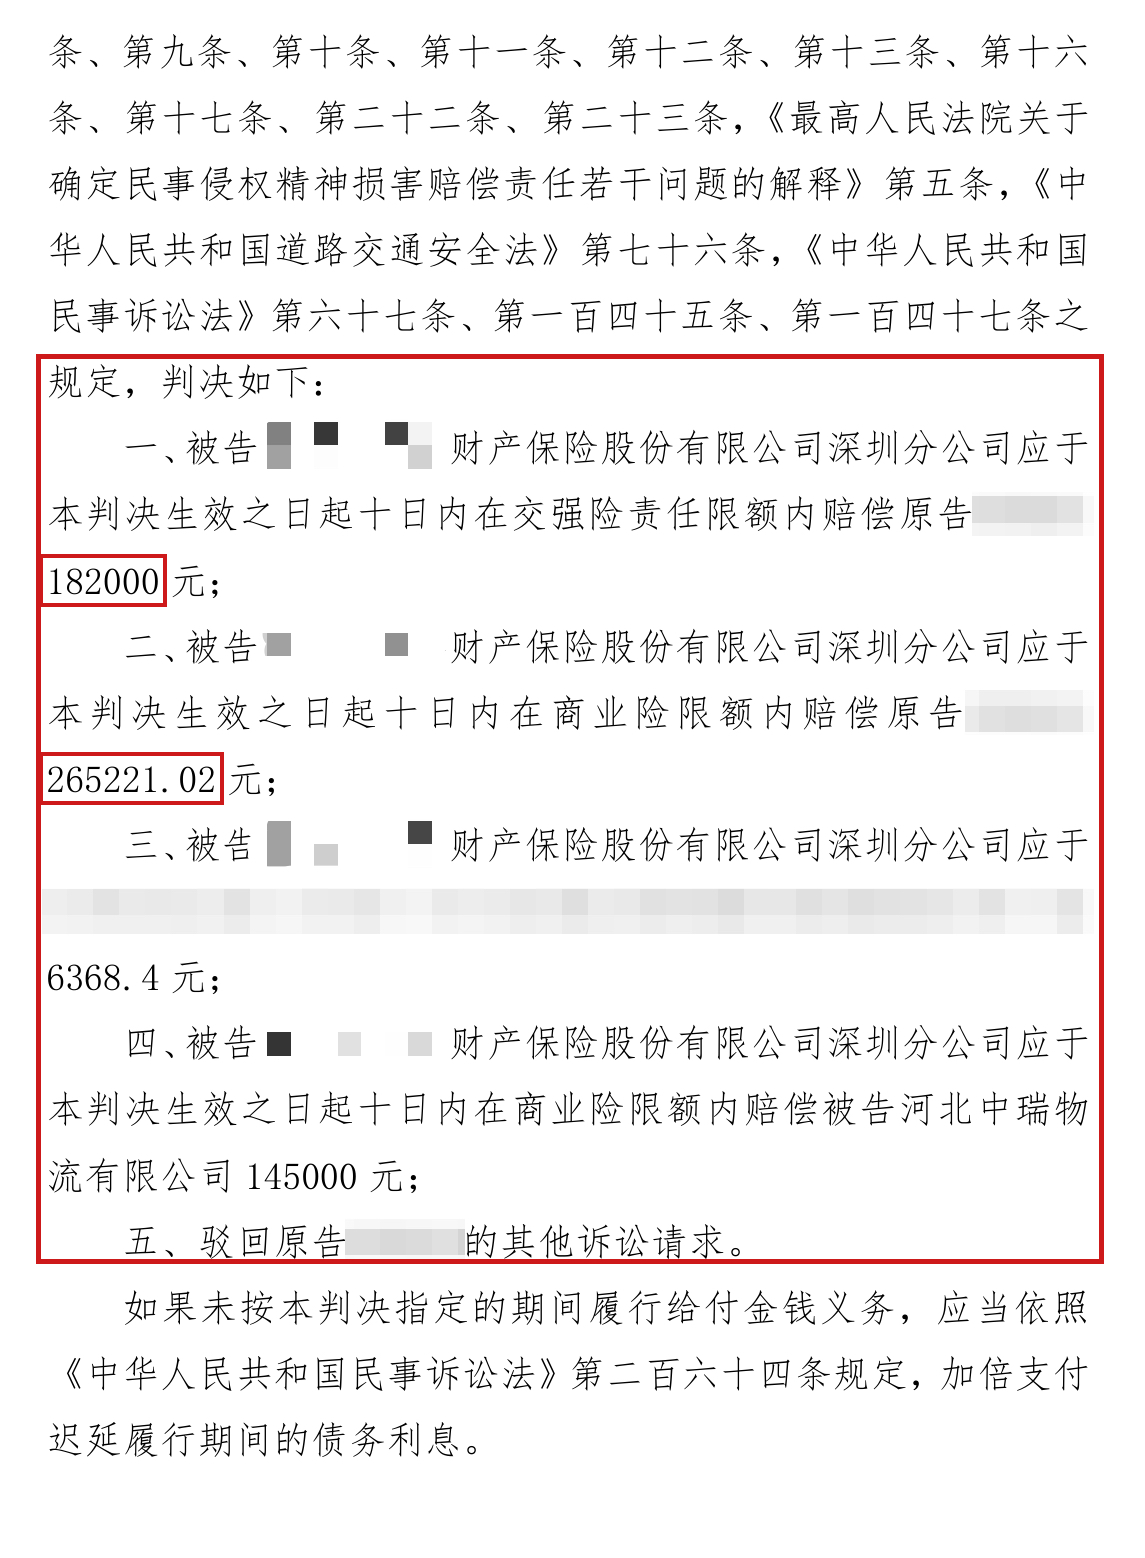
"实习期""免责条款"听起来唬人,但保险公司说的,并不一定都站得住。
这类案子最容易被误导的地方在于,伤者一听"免责"两个字就慌了,以为保险公司说啥就是啥。可免责条款能不能适用,前提是先有那个事实。像这次,认定书里连挂车车牌都没有,拒赔的根基本身就不存在——这类"事实层面的破绽",往往才是反转的关键。
另一个差别在"算账"。同样一起全责事故,有人只拿到医疗费,有人能把误工费、被扶养人生活费、精神损害抚慰金这些一并主张下来,差距常常不在事故本身,而在有没有逐项对照证据和法律标准去核算。
元甲律所处理交通事故赔偿案,看的从来不只是"谁全责",而是拒赔理由站不站得住、每一笔损失算不算得足、赔付顺序理没理顺——这三件事,决定了伤者最后真正能拿到多少。
第一,先把事故认定书逐字读一遍。
保险公司拿来说事的事实,先回到认定书里核对。车牌、车型、责任划分,任何一个记载细节,都可能决定免责条款能不能成立。
第二,别急着接受"私了价"。
保险公司早期给的方案往往远低于依法应得。伤情、误工期、被扶养人情况都没算清楚之前,不要轻易签字了结。
第三,把每一笔损失的证据留齐。
医疗费票据、护理合同、误工证明、伤残鉴定,这些是"算足账"的底气。证据越完整,谈判和诉讼时的筹码就越硬。
事故已经发生,责任再清楚,赔偿也要靠一笔一笔争回来。别让一句"免责",替你放弃了本该属于你的那部分。

刘杰
- 资深律师
- 专注交通事故纠纷、人身损害赔偿等
赵金保
- 主任律师
- 专注交通事故及人身损害纠纷等
王学超
- 刑事重案组组长、资深律师
- 专注交通事故纠纷、刑事辩护、人身损害赔偿、合同纠纷、婚姻家事等