

发布时间:2026-10-13
亲人突然因车祸离世,肇事车却只买了交强险——这赔偿,该找谁要?
肇事司机是给单位开车的,出事时正在上班,赔偿责任该由司机个人扛,还是由单位一起扛?
一审好不容易判下来,对方不服又提起上诉,这笔赔偿会不会被推翻?
北京的杨女士一家人,就经历了这样一场拉锯。
2025年1月9日,北京,一场机动车交通事故夺走了杨女士的生命,留下了丈夫和年迈的父母。事故发生后,家里最先面对的是两件棘手事:一是事故责任认定还没下来,二是肇事车辆只投保了交强险,没有商业三者险——这意味着保险能赔的钱极其有限,绝大部分赔偿要靠肇事方自己掏。
更麻烦的是,肇事司机岳某是给一家园林绿化工程公司开车的,事发时正在执行工作任务,且岳某本人已因本案被判处有期徒刑、正在服刑。事故认定尚未出具,责任怎么划分、赔偿责任落到谁头上,都还是未知数。而交强险的赔偿额度,相对于一条生命和一家人的后续生活,远远不够。
家属当时并不清楚:单位雇的司机执行工作任务时撞了人,单位要承担赔偿责任;也不清楚交强险之外,还能向肇事方主张哪些项目。他们只知道,家里的顶梁柱没了,老人要赡养,往后的日子得有个说法。
于是,一家人找到了元甲律所。
事故认定还没出就先委托律师,会不会太早?这一步,恰恰决定了后面能争回多少。

事故认定未定、保险又不足,为什么更要尽早介入?
接手时,这个案子摆在面前的是几道难题:
1. 事故认定尚未出具,责任比例不明。责任不清,赔偿主体和赔偿比例都无从谈起,只能一边跟进认定,一边把能固定的证据先固定住。
2. 肇事车只有交强险,且司机本人已在服刑。交强险的责任限额有限,而死亡赔偿金、丧葬费、被扶养人生活费等项目加在一起数额很大;司机又在服刑、个人赔付能力有限,缺口必须找到真正有赔付能力的责任主体来承担。
3. 肇事司机是单位员工,赔偿责任要向单位延伸。司机个人往往没有足够的赔付能力,把用人单位一并纳入赔偿责任范围,才是让赔偿真正可执行的关键。
元甲律师接案后,把工作落在三件事上:
第一步,先谈和解探路,同时做好诉讼准备。办案思路很明确——先看能否协商解决,谈不拢立即转入诉讼。不把时间耗在等待上。
第二步,依法把用人单位和司机一并列为被告,并同步申请财产保全。围绕事故发生时的驾驶行为属于执行工作任务这一关键事实,构建证据链,主张用人单位应与司机共同承担赔偿责任;同时申请财产保全并取得保全裁定,避免判决后无财产可供执行。
第三步,把赔偿项目逐项算足,特别是被扶养人生活费。围绕杨女士家属的实际情况,就死亡赔偿金、丧葬费、被扶养人生活费等逐项主张、逐项举证,不遗漏任何一项应得赔偿。
一审结果:北京市大兴区人民法院作出民事判决——保险公司在交强险范围内赔偿家属财产损失2000元;涉案园林绿化公司及司机岳某赔偿家属各项损失共计2,64.6万元。
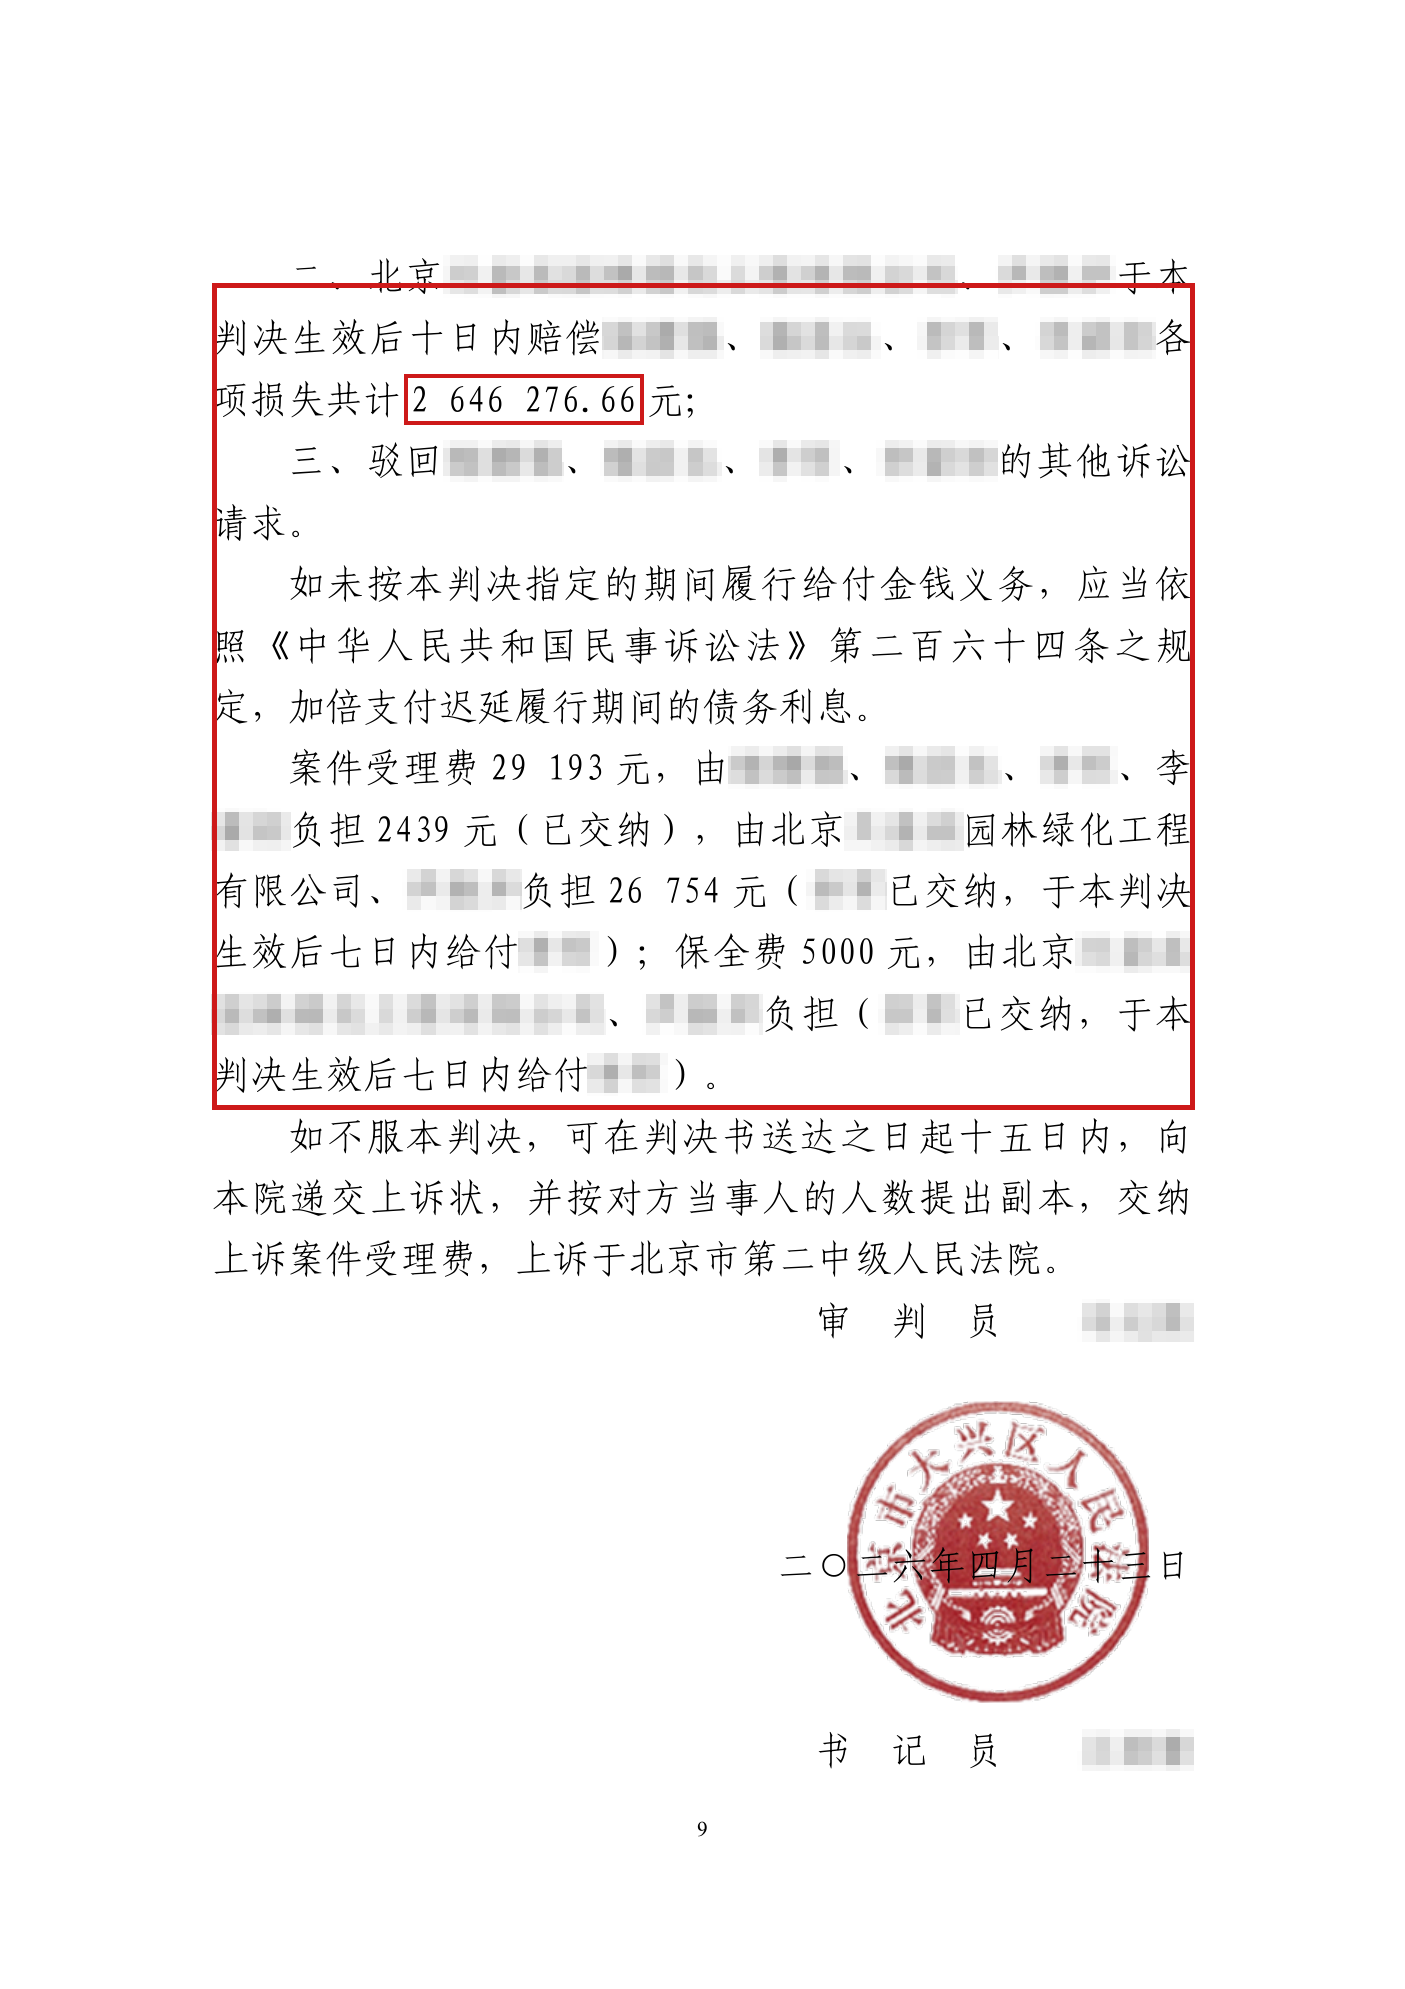
对方不服,提起上诉,争议焦点集中在被扶养人生活费是否应当支持。
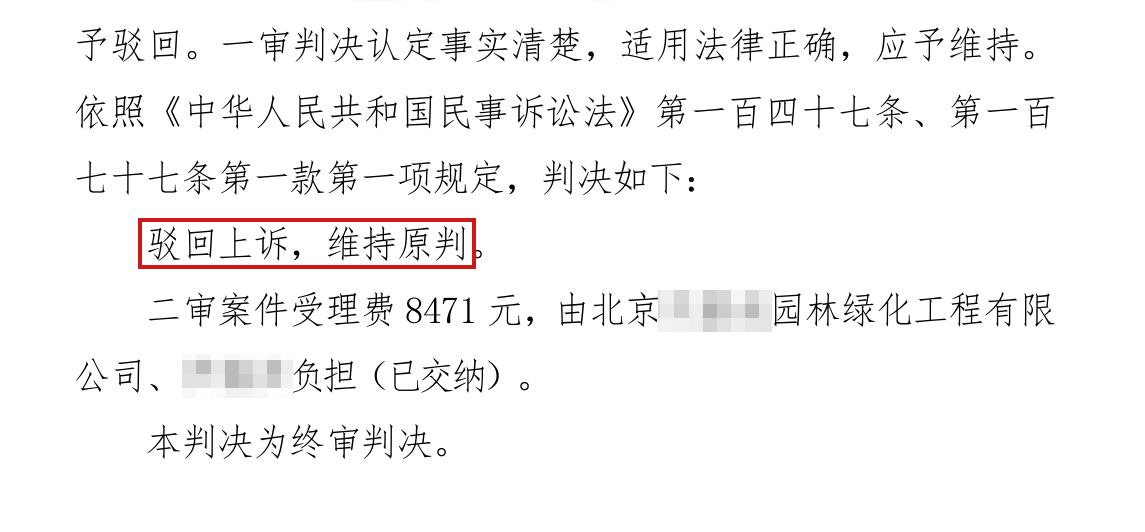
二审结果:北京市第二中级人民法院经审理,认定上诉理由依据不足,判决驳回上诉、维持原判——这笔264万余元的赔偿最终得以确认,且为终审判决。
同样是亲人因车祸离世,为什么有人拿到足额赔偿,有人却拿不到、执行不了?
自行去谈的家属,常常栽在三个地方:只盯着交强险,不知道还能向谁主张;不知道单位员工执行工作任务时致人损害,单位要担责;只谈不做保全,判决赢了却拿不到钱。
而专业律师要做的,是把责任主体找准、把赔偿项目算足、把执行的可能提前锁死——该争的一分不落,能保全的先保全。这背后,是对责任认定规则、用人单位责任边界和财产保全时机的准确把握。
给交通事故受害者家属的3条建议
第一条:事故认定没出,不代表不能先咨询律师。责任比例未定,正是固定证据、锁定责任主体的关键窗口期,拖得越久,证据越难取。
第二条:先看清保险,再找赔付能力强的责任主体。只有交强险的案子,缺口要靠向肇事方本人及其用人单位主张来补。单位员工执行工作任务时致人损害,单位依法应当承担赔偿责任。
第三条:诉讼的同时考虑财产保全。赢了判决却拿不到钱,往往是因为没有提前保全。趁对方财产尚未转移,及时申请保全,赔偿才有落地的基础。

刘杰
- 资深律师
- 专注交通事故纠纷、人身损害赔偿等
赵金保
- 主任律师
- 专注交通事故及人身损害纠纷等
王学超
- 刑事重案组组长、资深律师
- 专注交通事故纠纷、刑事辩护、人身损害赔偿、合同纠纷、婚姻家事等