发布时间:2026-10-28
一个三十五岁的男人,人生正在最好的时候,忽然被按下了停止键。
他有稳定的工作,有刚出生的孩子,有正在还房贷的房子。然后是一个普通的工作日,他开车上了高速。
那天京港澳高速上车流不小。前方车辆突然变道,两车相撞,他的车横在了车道上。还没等他反应过来,后方一辆货车重重撞了上来,三车连环相撞,他的车翻滚出去。
送到医院时,诊断书上的字一个比一个沉重:颈椎骨折伴截瘫,第 1–3 腰椎横突骨折,胸椎压缩性骨折,肺损伤,左侧多发肋骨骨折,双侧胸腔积液。
幸运的是,他活下来了。但从那天起,他的下半身再也动不了。
司法鉴定给出的结论是:一级伤残,完全护理依赖。 轮椅、防褥疮坐垫、护理床、排便排尿护理——这些从此是他每天都要面对的东西。
事故认定很清楚:第一次碰撞,变道的那辆车全责,他无责;第二次碰撞,撞他的货车主要责任,他和前车共同负次要责任。
可清楚的责任认定,换不来清楚的钱。
三家保险公司坐上了被告席,各说各话:一家说他"第一次碰撞没受伤,我们只认 15%";一家说他"治疗还没终结,伤残鉴定不认可,要重新鉴定";还有一家强调自己只是"货物运输险"。
身体已经这样了,剩下的日子还要靠钱撑着——这笔钱,到底该由谁来付?
两次碰撞、三个被告、四份保单,为什么这案子最难的不是算钱?
难在责任怎么分。
事故认定说清了"谁错",但没说清"你这条命,哪一次撞击造成的"。第一次碰撞只是剐蹭,第二次碰撞才让车翻滚——可他的伤,是两次撞击叠加的结果,医学上分不出比例。
保险公司的算盘就打在这里:既然分不清,那就往小里认。一家说只认 15%,一家说最多 30%,还有一家说"你先证明第一次碰撞时你已经受伤了"。
如果接受这个逻辑,他可能连一半都拿不到。
我们抓的是另一头:法律上分不清,不等于可以不赔。
两级碰撞、两个侵权人,各自都有保险。既然无法查明各自造成多大伤害,那就按过错程度划分赔偿比例,让每一份保险都在自己的责任范围内顶上去——而不是让受害人去证明"这一处伤是哪一下撞的"。
这是整个案子的转折点。 法院最终采纳了这个思路:第一次碰撞由全责方承担 20%,第二次碰撞按主次责任再切分,最终确定为前车一方担 28%、后车一方担 64%、他自己担 8%。
责任比例一落地,剩下的就是把损失算到不能再少。
他的伤情是"完全护理依赖",这意味着护理费不是一笔,而是一辈子的事。对方质疑"你不需要完全护理"、"治疗没终结不能评残"——这两点如果被采纳,护理费和伤残赔偿金都会大幅缩水。
我们守住了这两条:鉴定意见有效,完全护理依赖成立;治疗终结与伤残评定不冲突。 最终护理费一项就认定了 54 万余元(含 5 年长期护理依赖),残疾赔偿金按北京城镇标准认定为 184.9 万元。
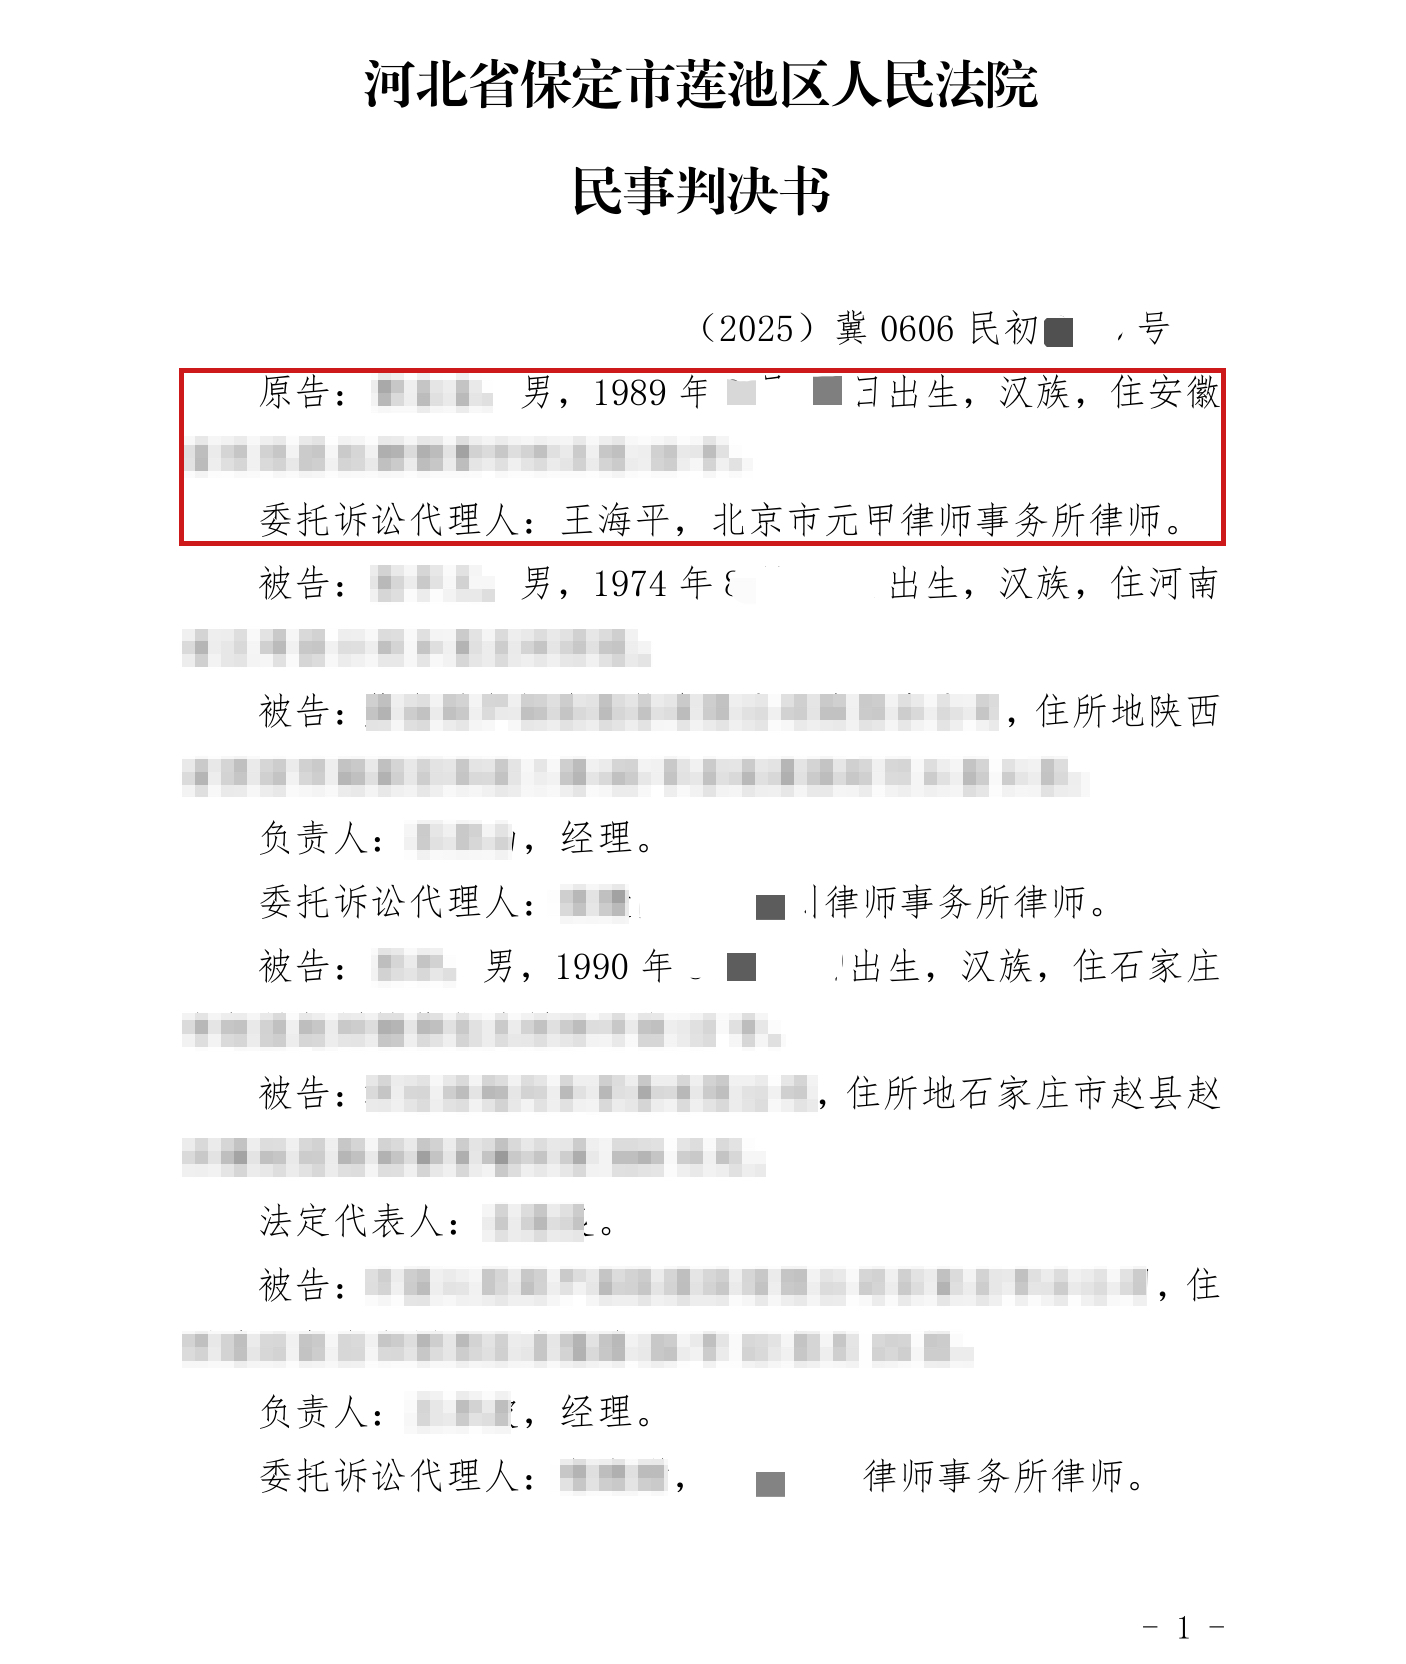
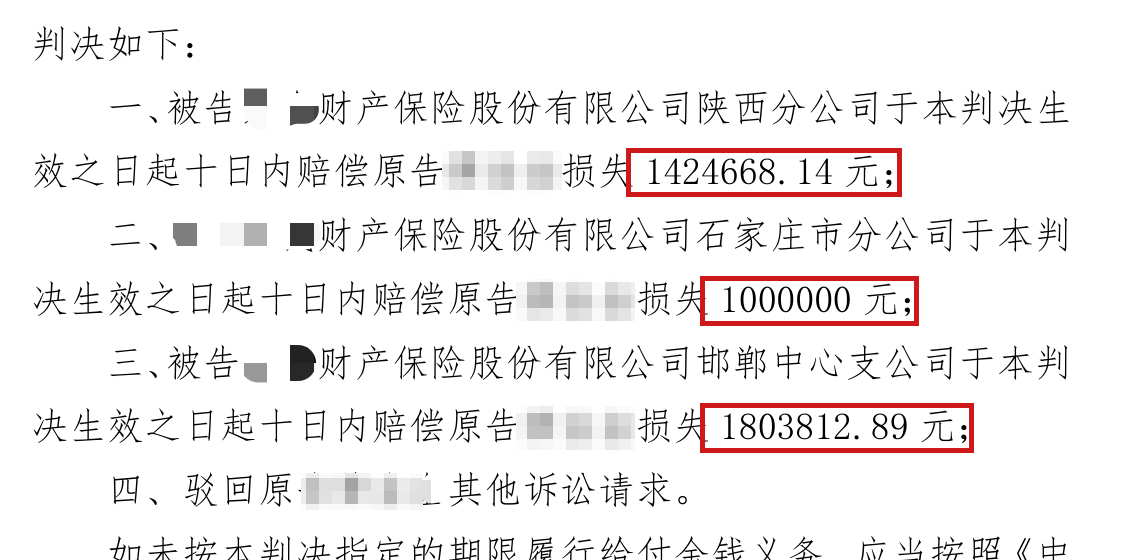
最终,法院判决: 由三家保险公司分别在交强险与商业险限额内赔付——A财险 142.47 万元、B财险 100 万元、C财险 180.38 万元,合计 422.85 万元,采纳了我方核心主张。三家保险足额赔付后,两名司机与车辆所属公司不再另行承担。保险公司不服上诉,二审驳回上诉、维持原判。
同样是连环事故、多方被告,为什么有人拿到的钱差一倍?
差别不在伤得多重,而在有没有人替你顶住"分不清"这三个字。
这类案子里,保险公司最常用的一招就是"责任不清"。一旦你接受了"分不清所以按低的算",后面所有的护理费、伤残金、被扶养人生活费,都会跟着往下走。很多当事人就是在这个环节让步的——因为对方说得"好像有道理",而自己不懂法律上还有另一条路。
元甲律所在这类案件里做的事,是把"分不清"变成"分得清":责任怎么切、每一份保险该赔多少、哪些损失依法必须认,一条条摆到法庭上。二十年办下来,元甲律所在交通事故领域最擅长的,正是这种多方被告、多份保单的复杂案子——越乱,越需要有人把顺序理出来。
这个案子里,他要的其实不是"多赔一点",而是往后几十年有保障。422.85 万,就是这个答案。
遇到多方事故,最该先想清楚什么?
1. 别急着接受"责任分不清"的说法。 分不清是事实,但不是免责的理由。法律上有办法按过错划分比例,让每一方都承担该承担的——这句话,值得你找专业的人确认一次。
2. 伤残鉴定和"治疗是否终结"是两回事。 对方常用"你还没治好"来推翻鉴定,这会直接影响伤残赔偿金和护理费。鉴定做不做、什么时候做、怎么应对质疑,需要提前判断。
3. 长期护理依赖要单独主张。 截瘫、植物状态这类伤情,护理不是一次性支出。这项费用金额大、周期长,最容易被压,也最值得争。
4. 保险不够,还有侵权人。 多家保险赔付后仍有缺口的,责任主体本身仍要承担。别以为"保险赔完就结束了"。
一场事故之后,日子还得往下过。能多要回来的每一分,都是往后生活的一点底气。

刘杰
- 资深律师
- 专注交通事故纠纷、人身损害赔偿等
赵金保
- 主任律师
- 专注交通事故及人身损害纠纷等
王学超
- 刑事重案组组长、资深律师
- 专注交通事故纠纷、刑事辩护、人身损害赔偿、合同纠纷、婚姻家事等